RC Exploitation : qui couvre les dommages dans vos locaux ?
6 min
En bref
La RC exploitation couvre les dommages causés à des tiers du fait de vos locaux professionnels (chute, incendie, dégât des eaux), indépendamment de toute erreur dans votre prestation. Elle est distincte de la RC professionnelle et son caractère obligatoire dépend de votre activité.
La RC exploitation couvre les dommages causés à des tiers du fait de vos locaux professionnels : chute d'un visiteur, incendie qui se propage à l'immeuble voisin, dégât des eaux causé chez un client, objet qui tombe sur un passant. Elle intervient dès que le dommage naît de la VIE COURANTE de l'entreprise et de ses locaux, indépendamment de la prestation elle-même.
C'est une distinction fondamentale à connaître avant de choisir ou de vérifier son contrat d'assurance professionnelle, car un sinistre lié à vos murs, votre matériel ou vos allées et venues n'est pas automatiquement pris en charge par votre garantie RC professionnelle.
Qu'est-ce que la RC exploitation couvre exactement dans vos locaux ?
La RC exploitation (parfois appelée RC « vie privée de l'entreprise ») indemnise les tiers pour les dommages corporels, matériels ou immatériels causés en dehors de l'acte professionnel lui-même. Concrètement, dans un cabinet, un commerce, un atelier ou un bureau, elle peut jouer dans ces situations :
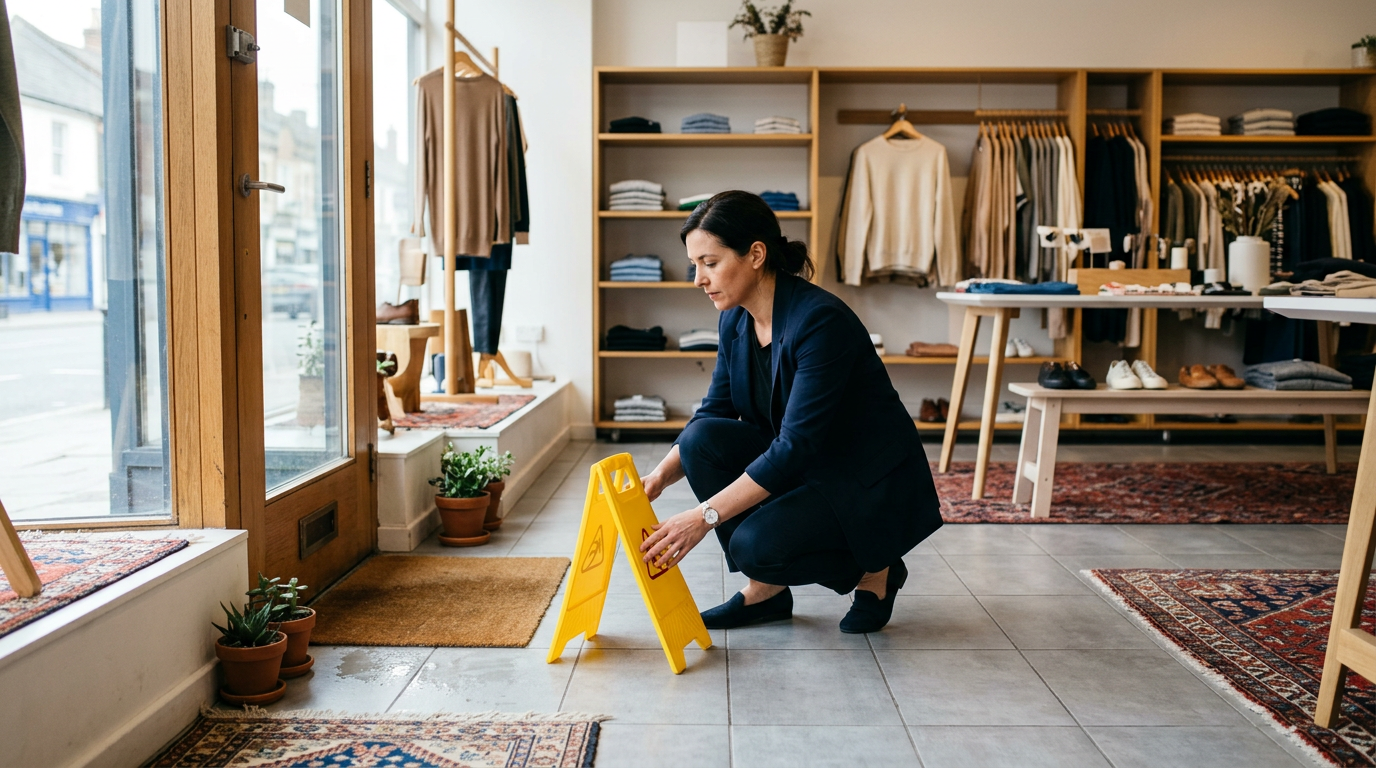
- un client ou un fournisseur qui chute sur un sol glissant, un tapis mal fixé ou un escalier défectueux ;
- un incendie ou un dégât des eaux qui endommage l'immeuble ou les locaux d'un voisin ;
- une enseigne, un rayonnage ou un objet qui tombe et blesse un passant ou un visiteur ;
- un salarié qui, en intervenant chez un client, cause un dommage sans lien direct avec la prestation intellectuelle vendue (par exemple en renversant un objet).
Cette convention de marché, largement partagée par les professionnels de l'assurance, distingue la RC exploitation de la RC professionnelle : cette dernière couvre les conséquences d'une erreur, d'un retard ou d'une négligence commise DANS l'exécution de la prestation (mauvais conseil, malfaçon, oubli). Les deux garanties sont complémentaires et se retrouvent souvent au sein d'un même contrat, mais elles ne répondent pas au même type de sinistre. Pour approfondir cette frontière, vous pouvez consulter notre article dédié sur la différence entre RC pro et RC exploitation.
Pourquoi le lieu du dommage change tout
Le critère qui déclenche la RC exploitation n'est pas la nature du dommage, mais son ORIGINE. Un client qui se blesse en trébuchant sur un câble mal rangé dans votre atelier relève de la RC exploitation : le dommage vient de vos locaux, pas de votre prestation. À l'inverse, si ce même client se blesse parce que vous avez mal réalisé une intervention (installation défectueuse, matériel mal fixé après un chantier), c'est votre RC professionnelle qui doit intervenir, éventuellement combinée à une garantie décennale si vous relevez du bâtiment.
Cette logique s'applique aussi aux locaux que vous n'occupez que temporairement : un salon professionnel, un stand, un local loué pour un événement. Le fait générateur reste le même : dommage lié aux lieux et à leur usage, et non à l'acte métier réalisé.
Locaux propres, locaux loués, intervention chez un client : qui est responsable ?
La question de la couverture varie selon la nature de votre présence dans les lieux :
- Vous êtes propriétaire ou locataire de vos locaux professionnels : votre RC exploitation couvre en principe les dommages causés aux tiers de passage (clients, livreurs, visiteurs) et aux voisins (incendie, dégât des eaux se propageant à l'immeuble).
- Vous intervenez chez un client (artisan, professionnel du service à domicile, technicien) : la RC exploitation peut couvrir les dommages matériels causés involontairement dans les locaux du client pendant votre intervention, en dehors de toute erreur technique liée à la prestation.
- Vous occupez un local partagé ou un espace de coworking : vérifiez que votre contrat couvre bien votre responsabilité vis-à-vis des autres occupants et du bailleur, notamment en cas d'incendie ou de dégât des eaux imputable à votre activité.
Ces situations concernent particulièrement les métiers qui reçoivent du public ou manipulent du matériel dans des espaces partagés : c'est le cas par exemple des sociétés de nettoyage, dont l'activité se déroule majoritairement dans les locaux de leurs clients — un cas de figure détaillé dans notre article sur la RC pro des sociétés de nettoyage.
RC exploitation : obligatoire ou facultative ?
La RC exploitation n'est pas, en tant que telle, imposée par une loi générale : son caractère obligatoire ou non dépend avant tout de l'activité exercée et, plus largement, du cadre applicable à votre profession. Certaines activités réglementées sont soumises à une obligation d'assurance de responsabilité civile professionnelle qui, selon les contrats, peut inclure ou non un volet exploitation (le principe général figure auprès du ministère de l'Économie). Pour la grande majorité des indépendants et des TPE, elle reste facultative mais fortement recommandée, car un dommage causé à un tiers dans vos locaux peut engager votre responsabilité civile de droit commun, sur vos fonds propres, en l'absence de couverture.
Pour savoir précisément où vous vous situez selon votre métier, notre article sur les professions où la RC pro est obligatoire fait le point secteur par secteur. Si vous exercez plusieurs activités sous une même structure, la question du local se pose différemment selon chaque activité : voyez notre guide sur la RC pro multi-activités pour éviter les trous de garantie.
Ce que la RC exploitation ne couvre généralement pas
Comme toute garantie, la RC exploitation a un périmètre défini par le contrat et comporte des limites qu'il faut connaître avant un sinistre :
- les dommages liés à une erreur ou une faute dans l'exécution de votre prestation (relève de la RC professionnelle) ;
- les dommages subis par vos propres biens ou locaux (relève d'une assurance multirisque professionnelle) ;
- les dommages résultant d'un défaut du produit que vous vendez après sa livraison (relève de la RC produits, une garantie distincte) ;
- les fautes intentionnelles ou les dommages exclus contractuellement.
Pour une vision complète des limites contractuelles, notre article sur ce que ne couvre pas la RC pro et celui sur la différence entre RC pro et RC produits apportent des précisions utiles, notamment si vous vendez des articles physiques en complément de vos prestations.
Comment vérifier que vos locaux sont bien couverts ?
Avant de signer ou de renouveler un contrat, quelques vérifications simples permettent d'éviter les mauvaises surprises :
- confirmez que la garantie RC exploitation figure explicitement dans votre contrat, aux côtés de la RC professionnelle ;
- vérifiez le plafond de garantie applicable aux dommages corporels et matériels causés aux tiers dans vos locaux (voir notre guide sur le choix du plafond de garantie RC Pro) ;
- signalez à votre assureur tout changement de local, d'adresse ou d'usage des lieux (accueil de public, stockage de matériel dangereux, etc.) ;
- demandez une attestation à jour mentionnant la couverture exploitation si un bailleur, un syndic ou un client vous la réclame.
Demander un devis pour votre RC exploitation
Le montant de la garantie et la prime dépendent de votre activité, de la surface et de l'usage de vos locaux, du nombre de personnes accueillies et de votre chiffre d'affaires : il n'existe pas de tarif universel, et toute fourchette doit être considérée comme indicative. La meilleure façon d'obtenir une estimation fiable reste de comparer une offre adaptée à votre situation réelle. Pour aller plus loin sur le cadre général de cette assurance, consultez notre page pilier assurance RC Pro.
Obtenez votre devis RC Pro gratuit →
Sources
À retenir
- La RC exploitation couvre les dommages liés à vos locaux et à la vie courante de l'entreprise (chute, incendie, dégât des eaux), pas les erreurs commises dans votre prestation.
- Le critère déterminant est l'origine du dommage : locaux et matériel = RC exploitation ; acte métier = RC professionnelle.
- Elle n'est pas imposée par une loi générale : son caractère obligatoire dépend de l'activité exercée, notamment pour les professions réglementées.
- Elle ne couvre ni vos propres biens, ni les défauts d'un produit après livraison, ni les fautes intentionnelles.
- Le montant de garantie adapté dépend de votre activité, de la surface de vos locaux et du public accueilli : un devis personnalisé reste indispensable.
Questions fréquentes
- La RC exploitation couvre-t-elle un client qui chute dans mon magasin ?
- Oui, c'est un cas typique de RC exploitation : le dommage provient de vos locaux (sol glissant, obstacle) et non d'une erreur dans votre prestation professionnelle.
- Un incendie qui se propage chez mon voisin est-il couvert ?
- En principe oui, si votre contrat inclut la garantie RC exploitation, qui couvre les dommages causés aux tiers du fait de vos locaux, y compris l'immeuble voisin.
- RC exploitation et RC professionnelle sont-elles la même garantie ?
- Non. La RC exploitation couvre les dommages liés aux locaux et à la vie courante de l'entreprise, tandis que la RC professionnelle couvre les conséquences d'une faute commise dans l'exécution de votre prestation.
- La RC exploitation est-elle obligatoire ?
- Elle n'est pas imposée par une loi générale. Son caractère obligatoire dépend de l'activité exercée ; pour la plupart des indépendants et TPE, elle reste facultative mais fortement recommandée.
- Si j'interviens chez un client, est-ce ma RC exploitation ou celle du client qui joue ?
- Si vous causez un dommage matériel involontaire chez le client en dehors de toute erreur liée à votre prestation, c'est en principe votre RC exploitation qui peut intervenir, selon les conditions de votre contrat.
- Que faire si mon local est partagé (coworking) ?
- Vérifiez que votre contrat couvre bien votre responsabilité envers les autres occupants et le bailleur, notamment en cas d'incendie ou de dégât des eaux imputable à votre activité.
- La RC exploitation couvre-t-elle mes propres locaux endommagés ?
- Non, elle couvre les dommages causés à des tiers. Les dommages à vos propres biens relèvent d'une assurance multirisque professionnelle distincte.